
Статті › 435% річних: перевірка системи
Система, що обіцяє 435% річних: перевірка моделюванням
Є «система», що обіцяє 15% на місяць, тобто 435% річних: мета кожної сесії — один юніт, а програші записуються й відігруються наступними ставками. Ми змоделювали її правила на банку в 200 юнітів, 180 сесіях за рік і коефіцієнті 1,91. Результат: за нульової переваги система розоряє гравця в 49% прогонів за рік, за мінуса 4,5% на ставку — у 80%, а стеля прибутку навіть за всіх виграних сесій становить +90% банку, а не 435%. Схема ставок не створює переваги, вона лише переставляє ризик: багато маленьких виграшів і рідкісна велика катастрофа.
Як улаштована система
Правила в описі такі:
- Мета сесії — 1 юніт. Ставка дорівнює меті, поділеній на (коефіцієнт − 1), тобто виграш ставки якраз покриває мету.
- Кожна програна ставка записується в список програшів.
- Коли першу мету виграно, нова мета — сума перших трьох записів зі списку. Виграш викреслює ці записи, програш додає програну ставку в кінець списку.
- Сесія закінчена, коли список програшів порожній.
- Якщо мета стає надто великою, її ділять на кілька рівних частин («поділена мета»).
Це варіант відігрішу: після програшу ставки зростають так, щоб повернути записане. Автор обіцяє, що так можна отримувати 15% на місяць.
Що ми змоделювали
- Банк 200 юнітів, 15 сесій на місяць, 12 місяців (180 сесій за рік).
- Коефіцієнт 1,91 на кожну ставку. Беззбиткова частка перемог за нього — 52,4%.
- Для кожної частки перемог по 4 000 прогонів року. Початкове значення генератора випадкових чисел фіксоване, тож цифри повторюються під час запуску.
- Зрив (банкрутство прогону): наступна ставка більша за залишок банку або сесія не закінчується за 400 ставок.
Результат
| Частка перемог | Очікувана дохідність на ставку | Зрив за рік | Медіана банку наприкінці, юнітів | Середнє банку наприкінці, юнітів |
|---|---|---|---|---|
| 45% | −14,1% | 99,7% | 11 | 11 |
| 50% | −4,5% | 80,1% | 13 | 84 |
| 52,4% (близько нуля) | близько 0% | 49,4% | 380 | 198 |
| 55% | +5,0% | 19,4% | 380 | 309 |
| 60% | +14,6% | 1,7% | 380 | 374 |
Медіана 380 юнітів означає: 200 стартових плюс 180 сесій по одному юніту. Тобто там, де система не зірвалася, вона справді вигравала свої маленькі цілі. Але подивіться на середнє й на колонку «зрив».
Що видно
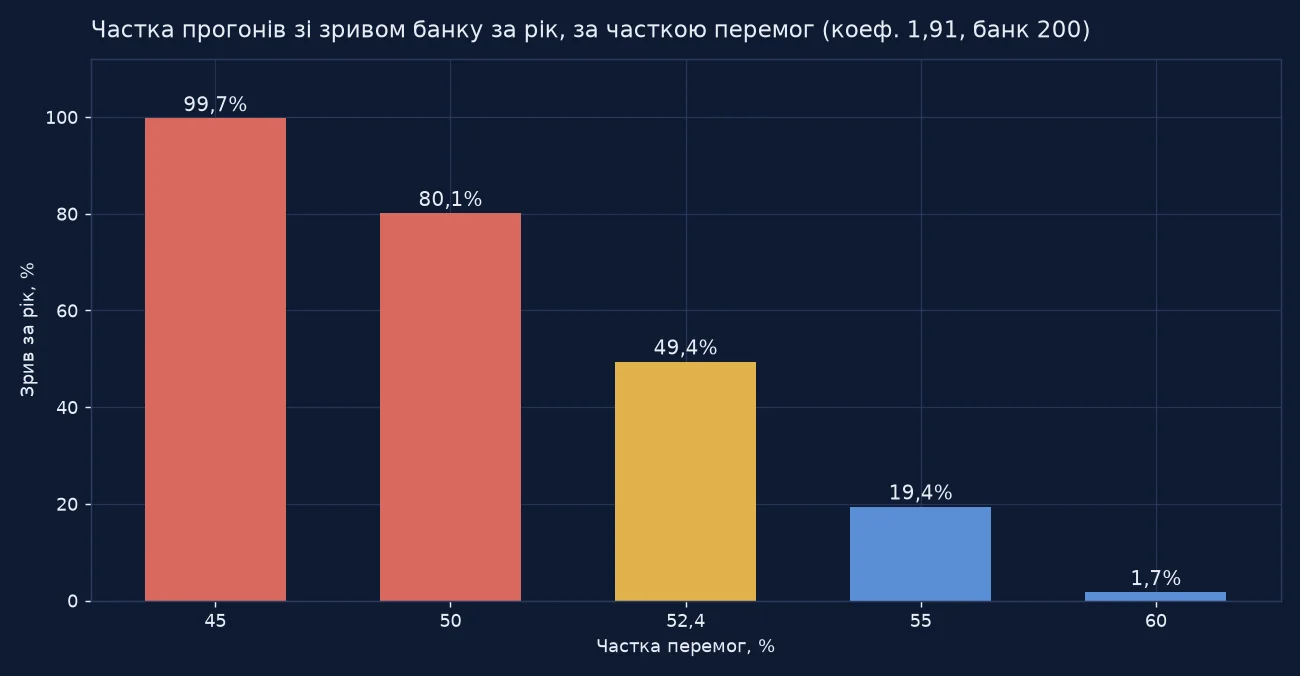
- За нульової переваги половина прогонів закінчується зривом. Частка перемог 52,4% за коефіцієнта 1,91 — це нуль: очікувана дохідність ні плюс, ні мінус. Зрив за рік 49,4%, а середнє банку 198, тобто в середньому ті самі 200 юнітів, з яких почали. Система не створила жодного юніта, вона переклала результат: у половині випадків +180, в іншій половині втрата банку.
- За звичайного мінуса система розоряє майже всіх. За частки перемог 50% (очікувана дохідність −4,5%) зрив за рік у 80% прогонів. Це той мінус, який є на будь-якій реальній лінії через маржу.
- Стеля прибутку не 435%. Навіть якщо кожна зі 180 сесій закінчиться виграшем по одному юніту, за рік вийде +180 юнітів, тобто +90% до банку в 200 юнітів. Щоб отримати 435%, треба або збільшити розмір юніта (разом із ним зростає й ризик зриву), або зменшити банк відносно юніта.
- Перевага потрібна завжди. Лише за реального плюса (55–60% перемог за ціни 1,91) ризик зриву падає до 19% і 2%. Але це перевага в ставках, а не заслуга схеми: ті самі 55% дали б плюс і за фіксованої ставки без жодного відігрішу.
Чому так
Очікувана дохідність кожної ставки визначається лише часткою перемог і коефіцієнтом. Розмір ставки її не змінює. Якщо на кожну одиницю ставки в середньому припадає −4,5%, то за будь-якої схеми «ставимо більше після програшу» суми ростуть, а втрати ростуть разом із ними. Відігріш лише змінює форму розподілу результату: часті дрібні виграші купуються ціною рідкісних, але дуже великих програшів. В описі прикладів системи ставки в поганих серіях сягають суми в десятки разів більшої за мету сесії.
Часто наведена «частка влучань» на кшталт «37,5% перемог і все одно плюс» — це обраний зручний ланцюжок, а не частота. На довгій дистанції лишається тільки формула: частка перемог проти беззбиткової частки.
Що з цим робити
- Запитайте, чим система змінює очікувану дохідність. Якщо відповідь «нічим, вона змінює порядок ставок», обіцяних відсотків вона не дасть.
- Дивіться не на медіану, а на зрив. Середній або типовий результат може виглядати чудово, поки в хвості сидить втрата банку.
- Перевірте систему самі: у симуляторі прогресій і в Monte Carlo можна задати частки перемог і побачити розкид результатів.
- Рахуйте ризик зриву заздалегідь: калькулятор ризику розорення показує ймовірність втратити банк за задану кількість ставок.
Часті запитання
Чи можна отримувати 15% на місяць на ставках системою з відігрішем? За нашим моделюванням ні: за нульової переваги зрив за рік у 49% прогонів, за звичайного мінуса — у 80%. Стеля за всіх виграних сесій — +90% банку на рік.
Чи змінює схема ставок очікувану дохідність? Ні. Очікувана дохідність визначається часткою перемог і коефіцієнтом. Схема змінює лише розподіл результатів.
Чому медіана банку 380, а середнє 198? У прогонах без зриву банк дорівнює 380 (200 плюс 180 юнітів). У прогонах зі зривом він близький до нуля. Середнє змішує обидва випадки.
Що означає «зрив»? У нашій моделі прогін зривається, якщо наступна ставка більша за залишок банку або сесія не закінчується за 400 ставок.
Чи підходить цей висновок до інших систем відігрішу? Принцип той самий: схема розміру ставки не створює переваги. Але числа вище стосуються правил саме цієї системи, коефіцієнта 1,91 і банку 200 юнітів.
Читайте також
- Управління банком у ставках: які системи працюють, а які ні
- 1000 гравців без переваги: скільки з них за рік виглядають професіоналами
- Критерій Келлі на числах: чому «оптимальна» ставка за помилки оцінки перестає бути оптимальною
- Тільт у ставках: чому після серії програшів хочеться відіграти
- Вилка у ставках: що це
- Чи можна заробити на ставках
- Калькулятор критерію Келлі
- Відео: Емоції та тільт — три моменти, коли ти ламаєш власні правила
- Журнал рішень і тижневий аудит
Ніщо на цьому сайті не є гарантією прибутку.
Перевірте свою схему на цифрах: симулятор прогресій і калькулятор ризику розорення.