
Статьи › 435% годовых: проверка системы
Система, которая обещает 435% годовых: проверка моделированием
Есть «система», которая обещает 15% в месяц, то есть 435% годовых: цель каждой сессии один юнит, а проигрыши записываются и отыгрываются следующими ставками. Мы смоделировали её правила на банке в 200 юнитов, 180 сессиях за год и коэффициенте 1,91. Результат: при нулевом перевесе система разоряет игрока в 49% прогонов за год, при минусе 4,5% на ставку в 80%, а потолок прибыли даже при всех выигранных сессиях +90% банка, а не 435%. Схема ставок не создаёт перевеса, она только переставляет риск: много маленьких выигрышей и редкая крупная катастрофа.
Как устроена система
Правила в описании такие:
- Цель сессии — 1 юнит. Ставка равна цели, делённой на (коэффициент − 1), то есть выигрыш ставки как раз покрывает цель.
- Каждая проигранная ставка записывается в список проигрышей.
- Когда первая цель выиграна, новая цель — сумма первых трёх записей из списка. Выигрыш вычёркивает эти записи, проигрыш добавляет проигранную ставку в конец списка.
- Сессия закончена, когда список проигрышей пуст.
- Если цель становится слишком большой, её делят на несколько равных частей («разделённая цель»).
Это вариант отыгрыша: после проигрыша ставки растут так, чтобы вернуть записанное. Автор обещает, что так можно получать 15% в месяц.
Что мы смоделировали
- Банк 200 юнитов, 15 сессий в месяц, 12 месяцев (180 сессий за год).
- Коэффициент 1,91 на каждую ставку. Безубыточная доля побед при нём 52,4%.
- Для каждой доли побед по 4 000 прогонов года. Начальное значение генератора случайных чисел фиксированное, поэтому цифры повторяются при запуске.
- Срыв (банкротство прогона): очередная ставка больше оставшегося банка или сессия не заканчивается за 400 ставок.
Результат
| Доля побед | Ожидаемая доходность на ставку | Срыв за год | Медиана банка в конце, юнитов | Среднее банка в конце, юнитов |
|---|---|---|---|---|
| 45% | −14,1% | 99,7% | 11 | 11 |
| 50% | −4,5% | 80,1% | 13 | 84 |
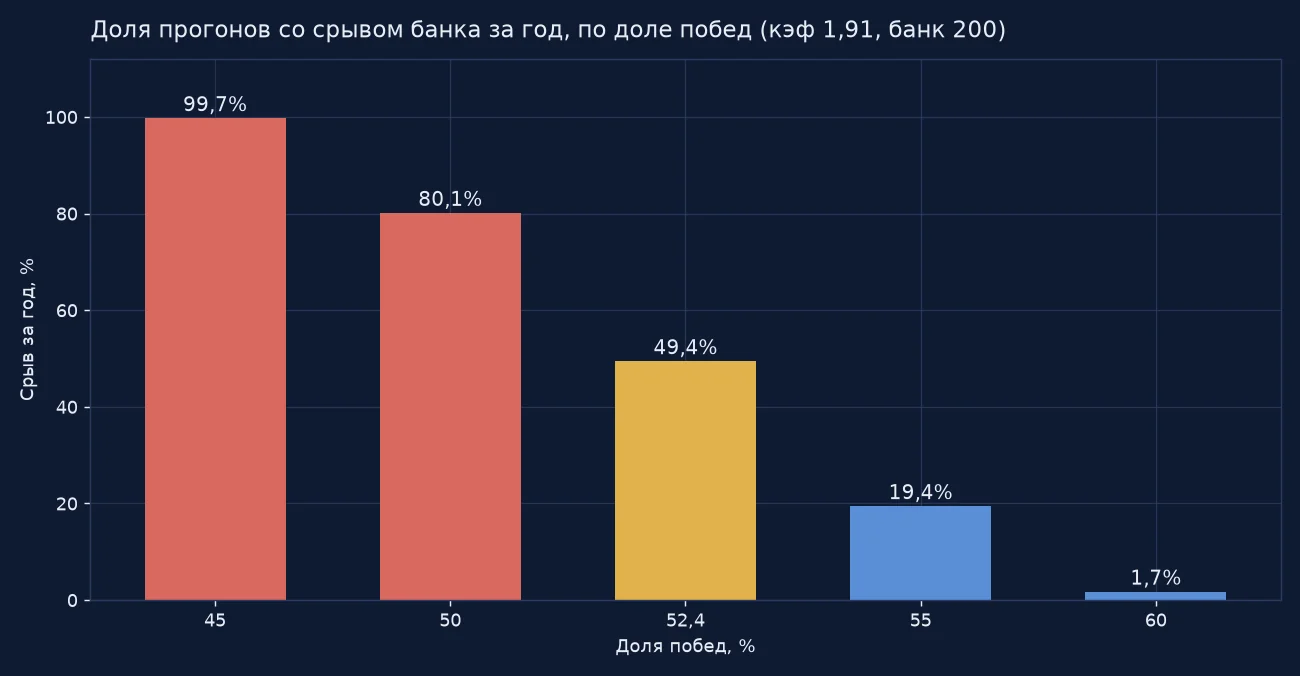
| 52,4% (около нуля) | около 0% | 49,4% | 380 | 198 |
| 55% | +5,0% | 19,4% | 380 | 309 |
| 60% | +14,6% | 1,7% | 380 | 374 |
Медиана 380 юнитов означает: 200 стартовых плюс 180 сессий по одному юниту. То есть там, где система не сорвалась, она действительно выигрывала свои маленькие цели. Но посмотрите на среднее и на колонку «срыв».
Что видно
- При нулевом перевесе половина прогонов заканчивается срывом. Доля побед 52,4% при коэффициенте 1,91 — это ноль: ожидаемая доходность не плюс и не минус. Срыв за год 49,4%, а среднее банка 198, то есть в среднем те же 200 юнитов, с которых начали. Система не создала ни юнита, она переложила результат: в половине случаев +180, в другой половине потеря банка.
- При обычном минусе система разоряет почти всех. При доле побед 50% (ожидаемая доходность −4,5%) срыв за год в 80% прогонов. Это тот минус, который есть на любой реальной линии из-за маржи.
- Потолок прибыли не 435%. Даже если каждая из 180 сессий закончится выигрышем по одному юниту, за год выйдет +180 юнитов, то есть +90% к банку в 200 юнитов. Чтобы получить 435%, нужно либо увеличить размер юнита (вместе с ним растёт и риск срыва), либо уменьшить банк относительно юнита.
- Перевес нужен всегда. Только при реальном плюсе (55–60% побед при цене 1,91) риск срыва падает до 19% и 2%. Но это перевес в ставках, а не заслуга схемы: те же 55% дали бы плюс и при плоской ставке без всякого отыгрыша.
Почему так
Ожидаемая доходность каждой ставки определяется только долей побед и коэффициентом. Размер ставки её не меняет. Если на каждую единицу ставки в среднем приходится −4,5%, то при любой схеме «ставим больше после проигрыша» суммы растут, а потери растут вместе с ними. Отыгрыш лишь меняет форму распределения результата: частые мелкие выигрыши покупаются ценой редких, но очень больших проигрышей. В описании примеров системы ставки в плохих сериях доходят до суммы в десятки раз больше цели сессии.
Часто приводимая «проходимость» вроде «37,5% побед и всё равно плюс» — это выбранная удобная цепочка, а не частота. На длинной дистанции остаётся только формула: доля побед против безубыточной доли.
Что с этим делать
- Спросите, чем система меняет ожидаемую доходность. Если ответ «ничем, она меняет порядок ставок», обещанных процентов она не даст.
- Смотрите не на медиану, а на срыв. Средний или типичный результат может выглядеть отлично, пока в хвосте сидит потеря банка.
- Проверьте систему сами: в симуляторе прогрессий и в Monte Carlo можно задать доли побед и увидеть разброс исходов.
- Считайте риск срыва заранее: калькулятор риска разорения показывает вероятность потерять банк за заданное число ставок.
Частые вопросы
Можно ли получать 15% в месяц на ставках системой с отыгрышем? По нашему моделированию нет: при нулевом перевесе срыв за год в 49% прогонов, при обычном минусе в 80%. Потолок при всех выигранных сессиях +90% банка в год.
Меняет ли схема ставок ожидаемую доходность? Нет. Ожидаемая доходность определяется долей побед и коэффициентом. Схема меняет только распределение результатов.
Почему медиана банка 380, а среднее 198? В прогонах без срыва банк равен 380 (200 плюс 180 юнитов). В прогонах со срывом он близок к нулю. Среднее смешивает оба случая.
Что значит «срыв»? В нашей модели прогон срывается, если очередная ставка больше оставшегося банка или сессия не заканчивается за 400 ставок.
Подходит ли этот вывод к другим системам отыгрыша? Принцип тот же: схема размера ставки не создаёт перевеса. Но числа выше относятся к правилам именно этой системы, коэффициенту 1,91 и банку 200 юнитов.
Читайте также
- Управление банком в ставках: какие системы работают, а какие нет
- 1000 игроков без преимущества: сколько из них через год выглядят профессионалами
- Критерий Келли на числах: почему «оптимальная» ставка при ошибке оценки перестаёт быть оптимальной
- Тильт в ставках: почему после серии проигрышей хочется отыграться
- Вилка в ставках: что это
- Можно ли заработать на ставках
- Калькулятор критерия Келли
- Видео: Эмоции и тильт — три момента, когда ты ломаешь собственные правила
- Журнал решений и недельный аудит
Ничто на этом сайте не является гарантией прибыли.
Проверьте свою схему на цифрах: симулятор прогрессий и калькулятор риска разорения.